Difal do ICMS é o assunto que está em discussão no momento, especialmente entre os empresários impactados pelo que seria uma nova cobrança de tributos. Inclusive há uma decisão no Estado do Paraná tratando do tema.
O QUE É O DIFAL DO ICMS
O Difal, que é o Diferencial de Alíquota do ICMS e que incide sobre todas as transações de venda realizadas entre estados, sejam essas entre contribuintes do ICMS ou não, atinge especialmente o e-commerce e o transporte interestadual.
O assunto está inclusive em discussão no Supremo Tribunal Federal, que analisa questionamentos feitos por diversos contribuintes. Por enquanto, ainda não há decisão na Suprema Corte.
E NO ESTADO DO PARANÁ?
Enquanto isso, há divergências nos estados. Enquanto algumas empresas obtiveram o direito a recolher apenas a partir de abril ou 2023, uma decisão monocrática recente do desembargador do Tribunal de Justiça do Estado do Paraná (TJPR), Lauri Caetano da Silva, negou um pedido nesse sentido.
O desembargador indeferiu a inicial de um mandado de segurança de uma empresa de comércio de eletrodomésticos, baseada em São Paulo, que buscava ficar isenta do Difal-ICMS em 2022.
A companhia defendia que o recolhimento não poderia acontecer ainda neste ano, se antecipando à potencial cobrança da Secretaria da Fazenda do Paraná.
Para o magistrado, não é cabível o mandado de segurança porque o pedido “tem por objetivo coibir ato administrativo cuja materialização é admitidamente futura, incerta e antecipada pela impetrante por meio de um juízo hipotético que a via mandamental não se presta a socorrer”.
MAS QUANDO VIRIA COBRANÇA?
Como a Lei Completar 190/2022, que disciplinou a cobrança do diferencial, foi sancionada em 2022, entendemos que a cobrança seria possível apenas para o próximo ano, para que seja observado o princípio da anterioridade anual.
Porém, o Conselho Nacional de Política Fazendária (Confaz) autorizou a cobrança pelos estados neste ano, no Convênio 236, publicado em 6 de janeiro.
Diante desse impacto, porém, as empresas devem ficar atentas, aguardando a decisão do STF e a movimentação dos estados para saber se a cobrança será imediata ou somente a partir de abril de 2023.
Por Dr. André Stabile Beletato, advogado especialista em Direito Tributário, integrante da equipe VSM Advocacia Empresarial e Tributária
O Brasil possui um sistema tributário extremamente complexo, o que não é novidade para nenhum empresário. Diante desse emaranhado de siglas, muitas empresas acabam pagando tributos indevidamente. Estima-se que cerca de 90% das organizações pagam impostos a maior.
Por isso, é fundamental dispensar atenção à recuperação tributária. Dentre os créditos que podem ser recuperados se destacam:
PIS e COFINS O cálculo para o crédito do imposto é feito mediante a aplicação de alíquotas de 7,6% para COFINS e 1,65% para PIS sobre determinados custos e despesas relacionados nas Leis do PIS e da COFINS.
Via de regra, são beneficiados com a recuperação do PIS e da COFINS quem adquire bens para revenda ou então utiliza como insumos na produção de mercadorias destinadas à venda ou prestação de serviços, incluindo lubrificantes e combustíveis, entre outros tipos de custos e despesas passíveis de créditos como a aquisição de bens destinados ao ativo imobilizado.
ICMS O sistema de crédito do ICMS, também chamado de não cumulatividade do ICMS, permite a quem vende ou recebe a mercadoria o direito de se creditar do imposto que foi anteriormente cobrado em operações cuja mercadoria tenha dado entrada, além de despesas com matéria prima, material de embalagem, produtos intermediários e bens destinados ao ativo imobilizado.
INSS Muitas empresas miram na recuperação de crédito do INSS, porém acabam tendo problemas ao diferenciar quais contribuições têm ou não caráter indenizatório.
Após recuperado o crédito do INSS, é possível utilizá-lo para pagar contribuições a vencer. Diante do exposto, e levando-se em consideração a atual crise econômica, nada mais assertivo que as empresas dedicarem um pouco mais de atenção a esse tema, procurando recuperar recursos que porventura tenham direito.
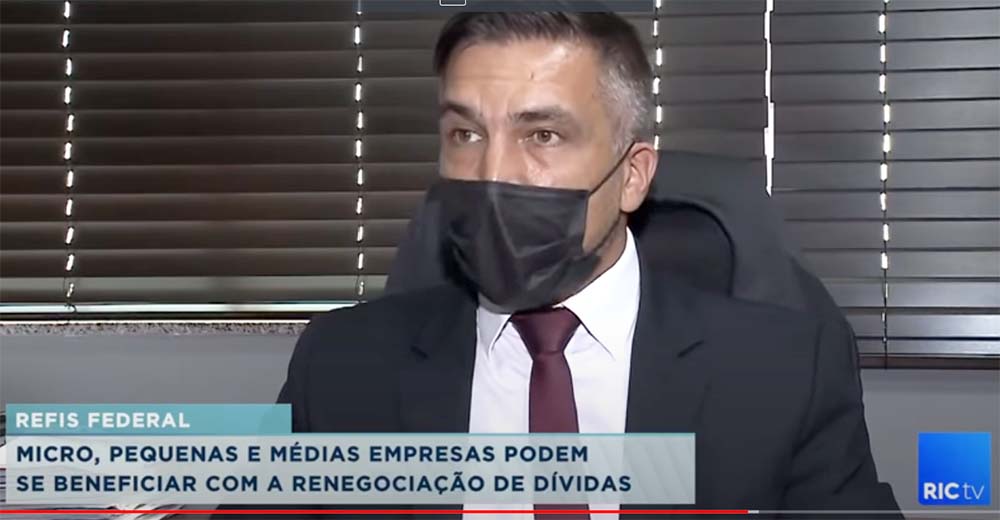
Boa notícia para cerca de 1,8 milhão de empresas que estão inscritas em dívida ativa da União devido a débitos do Simples Nacional. É possível regularizar essa situação por meio do Programa de Refinanciamento de Dívidas, o Refis, lançamento neste ano pelo Governo Federal.
Em entrevista ao programa Balanço Geral, da RIC TV, o advogado Weslen Vieira explica as condições para a adesão: “Podem se beneficiar as micro e pequenas empresas, bem como os microempreendedores individuais que possuem dívida ativa com a União”.
E a grande vantagem, segundo o advogado especialista em Direito Tributário, são as condições do Refis. A adesão pode ser feita mediante pagamento de apenas 1% da dívida (e essa entrada pode ser parcelada em até oito vezes) e saldo restante em até 137 meses.
“Outra vantagem é a possibilidade de isenção de juros e multas. Esse é o maior atrativo”, aponta Vieira.
Antes de fazer a adesão, no entanto, o advogado chama a atenção para três situações precisam ser observadas:
1) Analisar se as dívidas de fato estão corretas ou não;
2) Verificar se não existe dívida prescrita ou se houve decadência da dívida;
3) Verificar qual o valor da parcela e se o mesmo se encaixa no fluxo de pagamentos da empresa.
O prazo para a adesão das empresas enquadradas no Simples Nacional, se estende até 31 de março de 2022, podendo ser feita diretamente no site www.regularize.pgfn.gov.br.
Todo empreendedor sabe que o Brasil possui um sistema tributário complexo, o que torna a prestação de contas ao Fisco uma tarefa difícil e custosa. São mais 70 tipos de tributos, entre impostos, taxas e contribuições e mais de 750 normas editadas por dia.
Diante disso, surgem as teses tributárias, que são argumentos contrários à forma como o fisco interpretou e aplicou determinada norma. Sendo assim, os empresários têm de ficar atentos a essas teses, que podem ser utilizadas para reaver valores de determinados tributos cobrados indevidamente nos últimos cinco anos.
Ou seja, a partir do momento em que o contribuinte paga um tributo, mas não há clareza na lei da aplicação para a sua segmentação, é seu direito o questionamento à Receita.
Para tornar o entendimento mais claro, citamos algumas teses recentes:
• Exclusão do ICMS da base de cálculo do PIS/COFINS;
• Inconstitucionalidade do adicional de 10% do FGTS;
• Inconstitucionalidade das alíquotas de ICMS sobre energia elétrica e telecomunicações;
• Não incidência do INSS sobre diversas verbas indenizatória da folha de salários.
Vale frisar que esse é um tema de suma importância para as empresas, uma vez que a correta tributação está ligada diretamente à saúde financeiras dos negócios. Afinal, no Brasil, em alguns setores os impostos e taxas podem representar quase 70% do lucro de uma organização.
Por isso, estar atento à legislação tributária, a todas as discussões, teses e jurisprudências deve fazer parte do dia de todo empresário.
O Imposto sobre Circulação de Mercadorias e Prestação de Serviços (ICMS) é um tributo estadual que incide sobre a movimentação de mercadorias em geral, o que inclui produtos dos mais variados segmentos como eletrodomésticos, alimentos, cosméticos, e sobre serviços de transporte interestadual e intermunicipal e de comunicação.
A circulação de mercadorias prevista no art. 155 da Constituição Federal é a circulação jurídica de mercadoria, sendo necessário a transferência de titularidade, ou seja, do comprador A para o B. Nesse caso, há incidência desse imposto.
Já a simples transferência, entre o mesmo titular, não incide ICMS. Nesse sentido é a Súmula 573 do STF, que definiu: não constitui fato gerador do imposto de circulação de mercadorias a saída física de máquinas, utensílios e implementos a título de comodato.
Acompanhe em nossas redes sociais mais conteúdos sobre direito tributário e empresarial.
O Brasil possui uma das mais altas e mais complexas cargas tributárias do mundo. São dezenas de impostos, taxas e contribuições, o que torna complicada a vida das empresas.
E para saber lidar com tantos tributos, um passo importante é conhecê-los.
Por isso, neste texto, vamos tratar dos 5 tipos de tributos existentes no Brasil, que são:
1- Impostos
2- Taxas
3- Contribuições de melhoria
4- Empréstimos compulsórios
5- Contribuições especiais
Impostos
São os tributos obrigatórios que o contribuinte paga para custear as despesas administrativas do Estado, como IPI, IRPF, ICMS.
Taxas
Normalmente são cobradas pela União, Estados ou Municípios, e remete à utilização de serviços específicos fornecidos pelo poder público. Por exemplo, da coleta de lixo.
Contribuições de melhoria
Trata-se de um imposto cobrado pelo Poder Público quando acontece uma obra pública, por exemplo, asfaltamento de uma via.
Empréstimos compulsórios
É a tomada compulsória de um valor pelo Estado ao contribuinte, como empréstimo e precisa ser restituído no prazo determinado por lei. Foi o que fez o Presidente Collor com o confisco da poupança.
Contribuições especiais
São tributos cobrados para atingir finalidades específicas, definidas na Constituição. Podemos exemplificar atividades como saúde, assistência, previdência e educação.