Com a alta e complexa carga tributária brasileira, muitos empresários acabam pagando impostos indevidos, sendo um dos principais motivos o desconhecimento da legislação tributária brasileira. E, especialmente em momentos de crise, como o atual, agravado pela pandemia, essa atitude pode levar muitos negócios a baixar as portas.
Diante deste cenário, um dos recursos que vem sendo usado é o da recuperação tributária, conhecido como recuperação de impostos, taxas e contribuições pagas pelas empresas, mas que foram determinados de forma ilegal pelo governo. Todas as empresas têm direito à essa recuperação, sejam públicas ou privadas, não importando o seu porte.
Por isso, elencamos alguns benefícios, confira:
Para saber mais, acesse esse artigo em nosso site:
1- Possibilita identificar as falhas e fazer os ajustes tributários necessários;
2- Reduz custos das empresas;
3- Diminui os riscos de atuação de multas e juros oriundos de divergências;
4- Proporciona a redução tributária.
Lembramos, no entanto, que é necessário realizar uma análise criteriosa e criar estratégias, que permitam enxergar as possibilidades de redução e correção da empresa, além de contar com uma assessoria jurídica especializada.
A Câmara dos Deputados aprovou a PEC dos Precatórios. Mas, afinal, o que são precatórios e quais os impactos para as empresas que têm valores a receber?
Os precatórios são dívidas da União com pessoas físicas, jurídicas, estados e municípios reconhecidas em decisões judiciais definitivas, ou seja, que não são mais passíveis de recursos e que devem ser pagas pelo governo.
O que irá acontecer se a PEC for aprovada também pelo Senado?
• Valores acima de R$ 66 milhões: poderão ser pagos em dez parcelas, sendo 15% à vista e o restante em parcelas anuais; • Outros precatórios: poderão ser parcelados se a soma total for superior a 2,6% da receita corrente líquida da União. Nesse caso, o critério será pelo parcelamento dos precatórios de maior valor. • Todos os precatório de pequeno valor, abaixo de R$ 66 mil, estarão fora da regra de parcelamento. Até este ano, o governo vinha pagando integralmente os precatórios. A partir de 2022, pagará somente até determinado limite.
O objetivo da proposta é liberar cerca de R$ 90 bilhões para viabilizar programa Auxílio Brasil em 2022.
Boa notícia para alguns setores da economia. O Governo Federal sancionou no último dia 27 de outubro um Projeto de Lei Complementar (PLP) que prorroga por 15 anos benefícios fiscais concedidos por estados para setores do comércio.
O texto prevê a prorrogação de benefícios no Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) para os setores de comércio atacadista e empresas que desenvolvem atividades portuárias e aeroportuárias. Além disso, podem ser beneficiados comerciantes e transportadores interestaduais de produtos agropecuários e extrativos vegetais in natura.
O objetivo desses benefícios fiscais é, na prática, atrair empresas e estimular investimentos. A nova lei prevê uma redução gradual dos benefícios prorrogados ao longo dos últimos quatro anos dos 15 previstos. Apenas o setor de vendas de produtos agropecuários e extrativos vegetais in natura ficam de fora dessa redução.
A vigência dos incentivos fiscais terminaria em dezembro de 2022, caso o projeto não fosse aprovado e convertido em lei.
Nesse momento de crise prolongada, os benefícios fiscais são muito importantes, uma vez que a carga tributária imposta ao setor produtivo é extremamente pesada. Aliás, deveriam ser estendidos também a outros setores, pois a crise sanitária/econômica impactou praticamente todos os setores da economia.
A Câmara dos Deputados aprovou e agora irá para apreciação do Senado a proposta de mudança no ICMS dos combustíveis, com o objetivo de reduzir os preços. O projeto cria uma média dos preços dos últimos dois anos e, sobre esta média, se multiplica pelo imposto estadual de cada estado.
Trata-se de uma boa notícia, uma vez que as oscilações nos preços dos combustíveis impactam sobre toda a economia. E as empresas precisam de previsibilidade para determinar seus custos, lucros e investimentos.
Como o ICMS funciona hoje?
O ICMS é o Imposto sobre Circulação de Mercadorias e Serviços, um tributo estadual que incide sobre diversos produtos, entre eles, os combustíveis.
Atualmente, o ICMS é cobrado sobre o preço médio da gasolina, do diesel e do etanol, considerando os 15 dias anteriores.
As alíquotas de ICMS são definidas por estado. No caso da gasolina, por exemplo, em São Paulo, a alíquota é de 25%. Na Bahia, é de 28%. No Ceará, em Pernambuco e no Paraná, fica em 29% e, no Rio de Janeiro, a mais alta do Brasil, em 34%.
Qual é a proposta aprovada?
Segundo o texto aprovado na Câmara, o ICMS do óleo diesel, do etanol hidratado e da gasolina terá um valor fixo. O cálculo da cobrança do tributo deve considerar o valor médio do litro do combustível nos dois anos anteriores.
Os preços médios de setembro da gasolina, do etanol e do diesel foram, respectivamente, de R$ 6,078, R$ 4,698 e R$ 4,728, segundo a Agência Nacional do Petróleo (ANP).
Pela proposta, a alíquota seria calculada pela média dos preços de janeiro de 2019 a dezembro de 2020, que variaram de R$ 4,268 a R$ 4,483, no caso da gasolina, de R$ 2,812 a R$ 3,179, para o etanol e de R$ 3,437 a R$ 3,606, no diesel.
De acordo com o projeto, as alíquotas “serão fixadas anualmente e vigorarão por um ano a partir da data de sua publicação”.
Fica estabelecido também que as notas fiscais emitidas durante a venda do combustível ao consumidor deverão informar o valor dos tributos federais, estaduais e municipais.
Caso passe pelo Senado, a mudança legislativa poderá ter um efeito positivo sobre toda a cadeia produtiva em 2022, uma vez que as oscilações nos preços, atualmente, possuem grande impacto sobre todo o setor produtivo, especialmente por conta do transporte das mercadorias.
Dr. Bruno Spinella de Almeida
OAB/PR 55.597 e OAB/SP 383.632-S
Advogado, consultor e empresário. Graduado em Direito pela UEM, especializando em Direito Tributário pelo IDCC e pelo IBET. Membro do IDTM (Instituto de Direito Tributário de Maringá), da Comissão de Direito Tributário e de Recuperação Judicial da OAB Maringá. Sócio diretor da VSM Advogados Associados, com atuação predominantemente nas áreas empresarial e tributária.
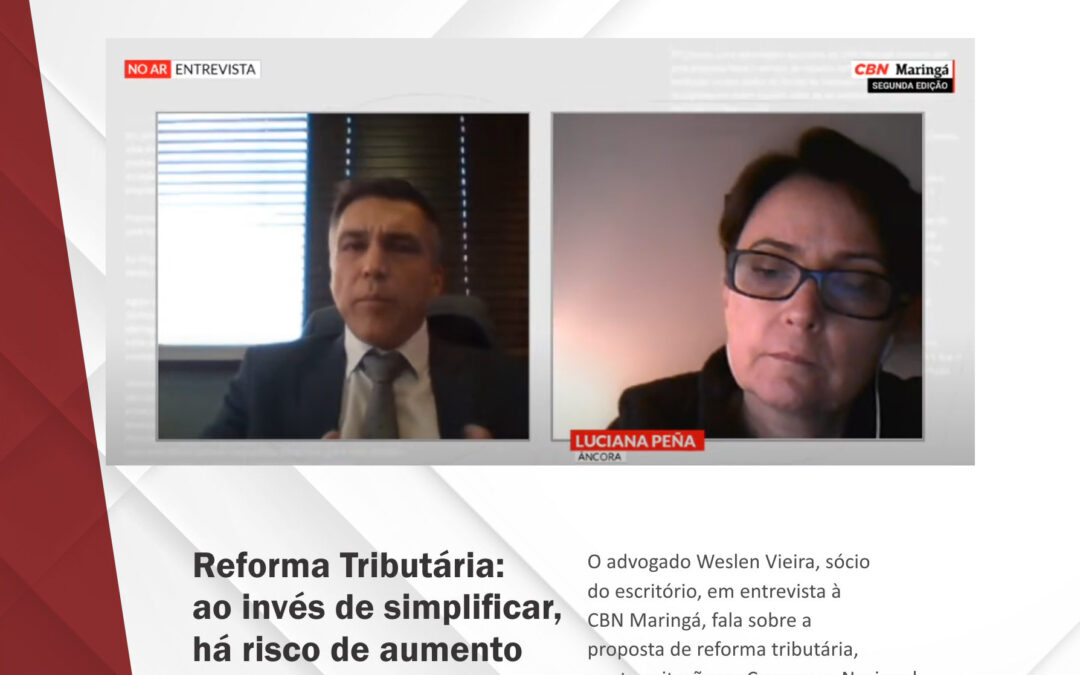
A proposta de reforma tributária, em tramitação no Congresso Nacional, ao invés de estimular o setor empresarial brasileiro, pelo contrário, traz mais preocupação. E a razão disso quem explica é o advogado tributarista Weslen Vieira, em entrevista à rádio CBN. “A ideia inicial era unificar impostos da União, estados e municípios, tornando mais simples a vida das empresas. No entanto, o que temos hoje é um risco de aumento de carga tributária, com essa proposta do Governo de se criar uma tributação sobre os dividendos”, explica.
Vieira lembra que assim que a reforma começou a tramitar a ideia era unificar impostos federais, estaduais e municipais. Pouco tempo depois, foi retirada da proposta os estados e municípios, ficando apenas a unificação de PIS e Cofins, o que já vinha sendo criticado. Agora piorou ainda mais.
TRIBUTAÇÃO DE DIVIDENDOS
Hoje, segundo o advogado, sócio da Advocacia Vieira, Spinella e Marchiotti, a discussão está em torno apenas do imposto de renda pessoa física e jurídica. “Considerando o que propôs o Governo, teremos uma diminuição do imposto de renda das pessoas jurídicas, contudo será criada a tributação sobre dividendos”, aponta.
Ou seja, a empresa terá um imposto menor quando tiver lucro, no entanto, terá uma tributação maior na hora de distribuir o lucro entre seus sócios ou acionistas. “A conta é simples. O governo diminui imposto de 15% para 10% sobre o lucro, mas aumenta em 20% na hora da distribuição desse lucro.”
AUMENTO DA CARGA TRIBUTÁRIA
Portanto, conforme o especialista em direito tributário, terá sim um aumento de carga tributária. Atualmente, em média 34% do lucro das empresas vai para os cofres públicos. “Se somarmos à criação de um tributo sobre a distribuição de lucros, essa carga chegará a 45%. Ou seja, a cada 100 reais de lucro, quase a metade irá para o Governo por meios de impostos.”
Weslen Vieira chama a atenção ainda para a grande oportunidade que o país perde ao realizar uma reforma tributária da forma como está ocorrendo hoje, fatiada, por etapas. “A ideia era realizar uma reforma ampla, envolvendo todos os tributos, todos os entes da federação, tanto para simplificar como para reduzir essa carga tributária. No entanto, temos agora movimento no sentido totalmente contrário.”
“O Brasil possui um dos sistema tributários mais complexos do mundo, que só afugenta empresas estrangeiras. Quem olha para nosso sistema vê 5.400 municípios, cada qual com legislações tributárias específicas, 27 estados com suas especificidades. Como investir em um país assim?”, questiona o advogado.E isso torna qualquer investimento mais caro, tanto para empresas estrangeiras, que terão que prever um lucro muito mais alto para compensar o risco do chamado “custo Brasil”, como também para empresas locais, que não têm condições de concorrer com seus produtos em outros mercados.
“Por isso, estamos levando essa discussão para toda a classe empresarial, que precisa se articular junto a seus sindicatos, federações e confederações. Não dá para aceitar que se aprove uma reforma tributária totalmente descaracterizada e nociva”, comenta o especialista.
EVENTO COM EVERARDO MACIEL
Inclusive, esse assunto foi tema de debate, no dia 5 de outubro, em evento organizado pela Comissão de Direito Tributário da OAB Maringá, Acim e Instituto de Direito Tributário de Maringá (IDTM). Foram os palestrantes o ex-secretário da Receita Federal, Everardo Maciel, e a doutora em Direito Econômico-Financeiro pela USP, Ana Claudia Utumi, que apontaram exatamente a mesma preocupação com essa reforma.
No processo de constituição de uma empresa – e mesmo para negócios em atividade –, uma das decisões mais importantes diz respeito à escolha do regime tributário a que o negócio será enquadrado. Em um país com uma carga tributária elevadíssima, faz toda a diferença escolher o regime que proporciona a melhor tributação.
Antes de tratar da diferença entre dois dos principais regimes, o Lucro Real e o Lucro Presumido, é preciso questionar: por que existem empresas pagando mais que o devido? Não seria “natural” optar pelo regime cuja tributação é menor?
Parece óbvio, mas na prática não é bem o que acontece. É muito comum encontrar empresas perdendo dinheiro pela simples falta de conhecimento ou mesmo de preparar um bom planejamento tributário.
Feito esse parêntese, vamos ao tema desse texto, que é apontar a principal diferença entre esses dois regimes.
Lucro Real
Em tese, o Lucro Real trata-se de um regime simples. Basta apurar as receitas, deduzir os custos e despesas para se chegar ao resultado a ser tributado. Na prática, no entanto, é preciso comprovar esse lucro apurado.
Apesar de exigir um acompanhamento mais intenso, o lucro real torna-se uma opção vantajosa quando a empresa opera com margens de lucro mais baixas, a exemplo de supermercados.
O Lucro Real foi pensado para empresas de grande porte e é obrigatório para todas que faturam acima de R$ 78 milhões.
Lucro Presumido
Já no Lucro Presumido o Fisco utiliza as alíquotas de presunção para estimar quanto a empresa obteve de lucro. É a atividade econômica que vai determinar o valor da alíquota. Empresas prestadoras de serviço, por exemplo, recebem um percentual de 32% sobre o faturamento para determinar a base de cálculo de IRPJ e CSLL. Já uma empresa de comércio tem alíquotas de presunção de 8% para IRPJ e 12% para CSLL.
O Lucro Presumido pode ser escolhido por qualquer empresa que não se encaixa nas obrigatoriedades do Lucro Real — inclusive pelas micro e pequenas empresas, se acharem o regime mais vantajoso do que o Simples Nacional. Há nesse regime limitação para algumas atividades, bem como o faturamento não deve exceder em 78 milhões de reais por ano.
Vale ressaltar, como já exposto, que esta não é uma decisão que pode ser tomada sem uma ampla análise, levando-se em consideração alguns pontos, como:
• Levantamento de Documentação Fiscal;
• Normas Tributárias do país;
• Área de Atuação;
• Margem de Lucro.
É preciso ressaltar ainda que cada regime possui vantagens e desvantagens. Por isso, trata-se de um pilar tão importante para o sucesso do negócio.
Dr. Weslen Vieira
OAB/PR 55394
Advogado e contador, sócio da Advocacia Vieira, Spinella e Marchiotti, com sede em Maringá/PR. Pós Grad. em Direito Tributário pelo IBET (Instituto Brasileiro de Direito Tributário), Especialista em Controladoria pela Universidade Estadual de Maringá , possui MBA em Finanças pelo Unicesumar, Mestrando em Direito da Personalidade. É docente da disciplina de Direito Tributário na Unifamma e Unicesumar e de algumas disciplinas em cursos de pós-graduação das áreas de direito, administração e contabilidade. Atua principalmente nas áreas de Direito Empresarial e Tributário, além de treinamentos, cursos e palestras. É também Diretor Jurídico da AMPEC (Associação Nacional das Micro e Pequenas Empresas).