Boa notícia para alguns setores da economia. O Governo Federal sancionou no último dia 27 de outubro um Projeto de Lei Complementar (PLP) que prorroga por 15 anos benefícios fiscais concedidos por estados para setores do comércio.
O texto prevê a prorrogação de benefícios no Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) para os setores de comércio atacadista e empresas que desenvolvem atividades portuárias e aeroportuárias. Além disso, podem ser beneficiados comerciantes e transportadores interestaduais de produtos agropecuários e extrativos vegetais in natura.
O objetivo desses benefícios fiscais é, na prática, atrair empresas e estimular investimentos. A nova lei prevê uma redução gradual dos benefícios prorrogados ao longo dos últimos quatro anos dos 15 previstos. Apenas o setor de vendas de produtos agropecuários e extrativos vegetais in natura ficam de fora dessa redução.
A vigência dos incentivos fiscais terminaria em dezembro de 2022, caso o projeto não fosse aprovado e convertido em lei.
Nesse momento de crise prolongada, os benefícios fiscais são muito importantes, uma vez que a carga tributária imposta ao setor produtivo é extremamente pesada. Aliás, deveriam ser estendidos também a outros setores, pois a crise sanitária/econômica impactou praticamente todos os setores da economia.
A Câmara dos Deputados aprovou e agora irá para apreciação do Senado a proposta de mudança no ICMS dos combustíveis, com o objetivo de reduzir os preços. O projeto cria uma média dos preços dos últimos dois anos e, sobre esta média, se multiplica pelo imposto estadual de cada estado.
Trata-se de uma boa notícia, uma vez que as oscilações nos preços dos combustíveis impactam sobre toda a economia. E as empresas precisam de previsibilidade para determinar seus custos, lucros e investimentos.
Como o ICMS funciona hoje?
O ICMS é o Imposto sobre Circulação de Mercadorias e Serviços, um tributo estadual que incide sobre diversos produtos, entre eles, os combustíveis.
Atualmente, o ICMS é cobrado sobre o preço médio da gasolina, do diesel e do etanol, considerando os 15 dias anteriores.
As alíquotas de ICMS são definidas por estado. No caso da gasolina, por exemplo, em São Paulo, a alíquota é de 25%. Na Bahia, é de 28%. No Ceará, em Pernambuco e no Paraná, fica em 29% e, no Rio de Janeiro, a mais alta do Brasil, em 34%.
Qual é a proposta aprovada?
Segundo o texto aprovado na Câmara, o ICMS do óleo diesel, do etanol hidratado e da gasolina terá um valor fixo. O cálculo da cobrança do tributo deve considerar o valor médio do litro do combustível nos dois anos anteriores.
Os preços médios de setembro da gasolina, do etanol e do diesel foram, respectivamente, de R$ 6,078, R$ 4,698 e R$ 4,728, segundo a Agência Nacional do Petróleo (ANP).
Pela proposta, a alíquota seria calculada pela média dos preços de janeiro de 2019 a dezembro de 2020, que variaram de R$ 4,268 a R$ 4,483, no caso da gasolina, de R$ 2,812 a R$ 3,179, para o etanol e de R$ 3,437 a R$ 3,606, no diesel.
De acordo com o projeto, as alíquotas “serão fixadas anualmente e vigorarão por um ano a partir da data de sua publicação”.
Fica estabelecido também que as notas fiscais emitidas durante a venda do combustível ao consumidor deverão informar o valor dos tributos federais, estaduais e municipais.
Caso passe pelo Senado, a mudança legislativa poderá ter um efeito positivo sobre toda a cadeia produtiva em 2022, uma vez que as oscilações nos preços, atualmente, possuem grande impacto sobre todo o setor produtivo, especialmente por conta do transporte das mercadorias.
Dr. Bruno Spinella de Almeida
OAB/PR 55.597 e OAB/SP 383.632-S
Advogado, consultor e empresário. Graduado em Direito pela UEM, especializando em Direito Tributário pelo IDCC e pelo IBET. Membro do IDTM (Instituto de Direito Tributário de Maringá), da Comissão de Direito Tributário e de Recuperação Judicial da OAB Maringá. Sócio diretor da VSM Advogados Associados, com atuação predominantemente nas áreas empresarial e tributária.
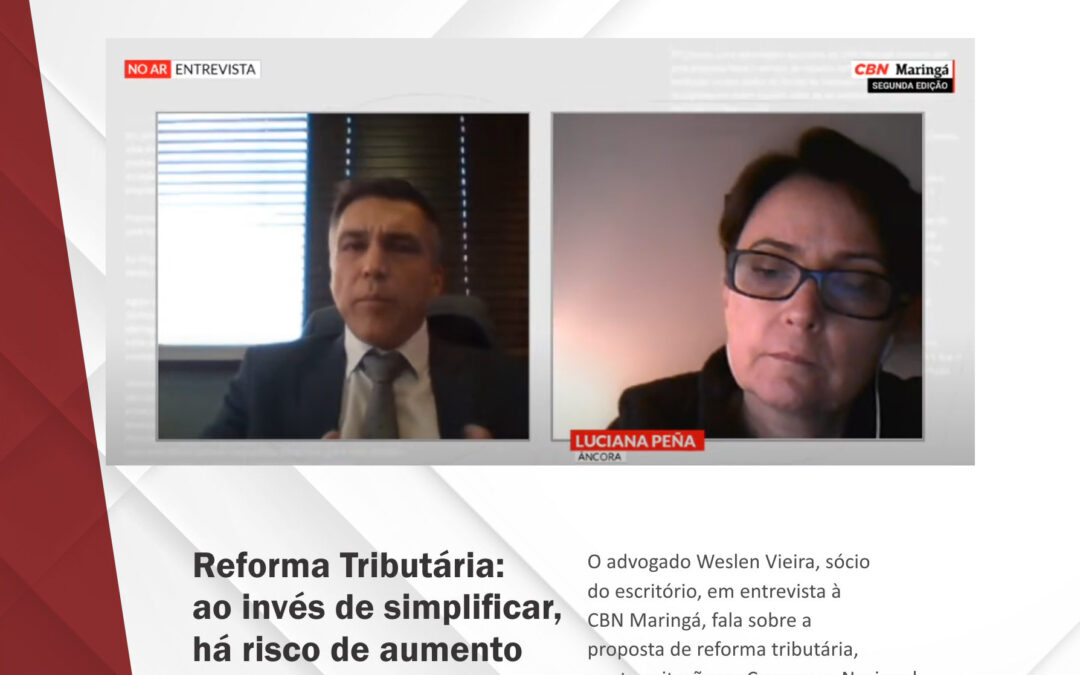
A proposta de reforma tributária, em tramitação no Congresso Nacional, ao invés de estimular o setor empresarial brasileiro, pelo contrário, traz mais preocupação. E a razão disso quem explica é o advogado tributarista Weslen Vieira, em entrevista à rádio CBN. “A ideia inicial era unificar impostos da União, estados e municípios, tornando mais simples a vida das empresas. No entanto, o que temos hoje é um risco de aumento de carga tributária, com essa proposta do Governo de se criar uma tributação sobre os dividendos”, explica.
Vieira lembra que assim que a reforma começou a tramitar a ideia era unificar impostos federais, estaduais e municipais. Pouco tempo depois, foi retirada da proposta os estados e municípios, ficando apenas a unificação de PIS e Cofins, o que já vinha sendo criticado. Agora piorou ainda mais.
TRIBUTAÇÃO DE DIVIDENDOS
Hoje, segundo o advogado, sócio da Advocacia Vieira, Spinella e Marchiotti, a discussão está em torno apenas do imposto de renda pessoa física e jurídica. “Considerando o que propôs o Governo, teremos uma diminuição do imposto de renda das pessoas jurídicas, contudo será criada a tributação sobre dividendos”, aponta.
Ou seja, a empresa terá um imposto menor quando tiver lucro, no entanto, terá uma tributação maior na hora de distribuir o lucro entre seus sócios ou acionistas. “A conta é simples. O governo diminui imposto de 15% para 10% sobre o lucro, mas aumenta em 20% na hora da distribuição desse lucro.”
AUMENTO DA CARGA TRIBUTÁRIA
Portanto, conforme o especialista em direito tributário, terá sim um aumento de carga tributária. Atualmente, em média 34% do lucro das empresas vai para os cofres públicos. “Se somarmos à criação de um tributo sobre a distribuição de lucros, essa carga chegará a 45%. Ou seja, a cada 100 reais de lucro, quase a metade irá para o Governo por meios de impostos.”
Weslen Vieira chama a atenção ainda para a grande oportunidade que o país perde ao realizar uma reforma tributária da forma como está ocorrendo hoje, fatiada, por etapas. “A ideia era realizar uma reforma ampla, envolvendo todos os tributos, todos os entes da federação, tanto para simplificar como para reduzir essa carga tributária. No entanto, temos agora movimento no sentido totalmente contrário.”
“O Brasil possui um dos sistema tributários mais complexos do mundo, que só afugenta empresas estrangeiras. Quem olha para nosso sistema vê 5.400 municípios, cada qual com legislações tributárias específicas, 27 estados com suas especificidades. Como investir em um país assim?”, questiona o advogado.E isso torna qualquer investimento mais caro, tanto para empresas estrangeiras, que terão que prever um lucro muito mais alto para compensar o risco do chamado “custo Brasil”, como também para empresas locais, que não têm condições de concorrer com seus produtos em outros mercados.
“Por isso, estamos levando essa discussão para toda a classe empresarial, que precisa se articular junto a seus sindicatos, federações e confederações. Não dá para aceitar que se aprove uma reforma tributária totalmente descaracterizada e nociva”, comenta o especialista.
EVENTO COM EVERARDO MACIEL
Inclusive, esse assunto foi tema de debate, no dia 5 de outubro, em evento organizado pela Comissão de Direito Tributário da OAB Maringá, Acim e Instituto de Direito Tributário de Maringá (IDTM). Foram os palestrantes o ex-secretário da Receita Federal, Everardo Maciel, e a doutora em Direito Econômico-Financeiro pela USP, Ana Claudia Utumi, que apontaram exatamente a mesma preocupação com essa reforma.
O Supremo Tribunal Federal (STF) alterou, no dia 10/09, o entendimento do Tribunal Superior do Trabalho (TST), que admitia a inclusão de empresa pertencente ao mesmo grupo econômico no polo passivo da execução trabalhista.
O ministro Relator Gilmar Mendes entendeu que para uma empresa ser responsabilizada por uma execução trabalhista, ela deve ser incluída no polo passivo da demanda desde a fase de conhecimento (quando o juiz recebe os fatos e os fundamentos jurídicos dos envolvidos na causa).
Referida decisão diz respeito ao fato de que, desde o cancelamento da Súmula 205 do TST, em 2003, tornou-se comum encontrar na justiça do trabalho pedidos de reconhecimento de grupos econômicos, para que a execução possa recair sobre todas as empresas pertencentes ao mesmo grupo.
A Súmula 205 do TST discorria que o responsável solidário, que não participou da fase de conhecimento do processo como reclamado, não poderia participar da fase de execução.
Ocorre que, após quase 20 anos do cancelamento da Súmula supracitada, a decisão proferida pelo ministro do STF, Gilmar Mendes, no ARE 1160361, surpreendeu toda a esfera trabalhista ao trazer sobre o tema da súmula outrora cancelada.
Na decisão do Agravo de Recurso Extraordinário, o ministro esclarece que com o advento do Código de Processo Civil de 2015, o entendimento jurisprudencial sobre o tema merece revisão, uma vez que o §5º do artigo 513 do referido diploma legal, dispõe que o cumprimento de sentença não poderá recair sobre quem não tiver participado da fase de conhecimento. Vejamos.
“Art. 513. O cumprimento da sentença será feito segundo as regras deste Título, observando-se, no que couber e conforme a natureza da obrigação, o disposto no Livro II da Parte Especial deste Código.
§ 5º O cumprimento da sentença não poderá ser promovido em face do fiador, do coobrigado ou do corresponsável que não tiver participado da fase de conhecimento.”
Entendeu o ministro que o Tribunal de origem, ao desconsiderar o disposto no §5º do artigo 513 do CPC, afrontou a Súmula Vinculante 10 do STF, bem como, a cláusula de reserva de plenário, prevista no artigo 97 da Carta Magna.
Dra. Adrielly Rodrigues Pereira
OAB/PR 86.120
Pós-graduação em Direito do Trabalho pelo IDCC. Atua na área Cível, Consumidor e Trabalhista.
Entrou em vigor no dia 31 de agosto de 2021 a lei que institui o Marco Legal das Startups com o objetivo de diminuir a burocracia, facilitando negócios e investimentos no setor.
Esse marco cria um ambiente regulatório favorável aos negócios inovadores, abrindo uma série de perspectivas, além, é claro, de melhorar a confiança do empreendedor.
Confira alguns pontos do marco legal aprovado:
• A receita bruta anual de uma startup deve ser de até R$ 16 milhões e a inscrição no CNPJ deve ter no máximo 10 anos;
• As startups podem receber investimentos de pessoas físicas ou jurídicas, que resultem ou não em participação no capital social da empresa, dependendo da modalidade escolhida pelas partes;
• O investidor não precisa ter vínculos com a empresa, ou seja, o investidor anjo que realizar o aporte de dinheiro sem ingressar no capital social não será considerado sócio, nem terá direito a gerência ou voto na administração da empresa investida. Ele não responde por qualquer obrigação ou dívida da startup, mas é remunerado pelos aportes;
• A criação do “ambiente regulatório experimental”, chamado de sandbox regulatório. Com ele, a empresa pode lançar novos produtos e serviços experimentais com menos burocracia;
• As startups também podem receber recursos de empresas que possuem obrigações de investimento em pesquisa, desenvolvimento e inovação.
O mais importante que este marco traz é, sem dúvida, a segurança jurídica, uma vez que as empresas inovadoras, até então, não contavam com uma legislação específica, que atende este novo formato de negócio.