por vsmadvogados | 20/07/2021 | Na imprensa
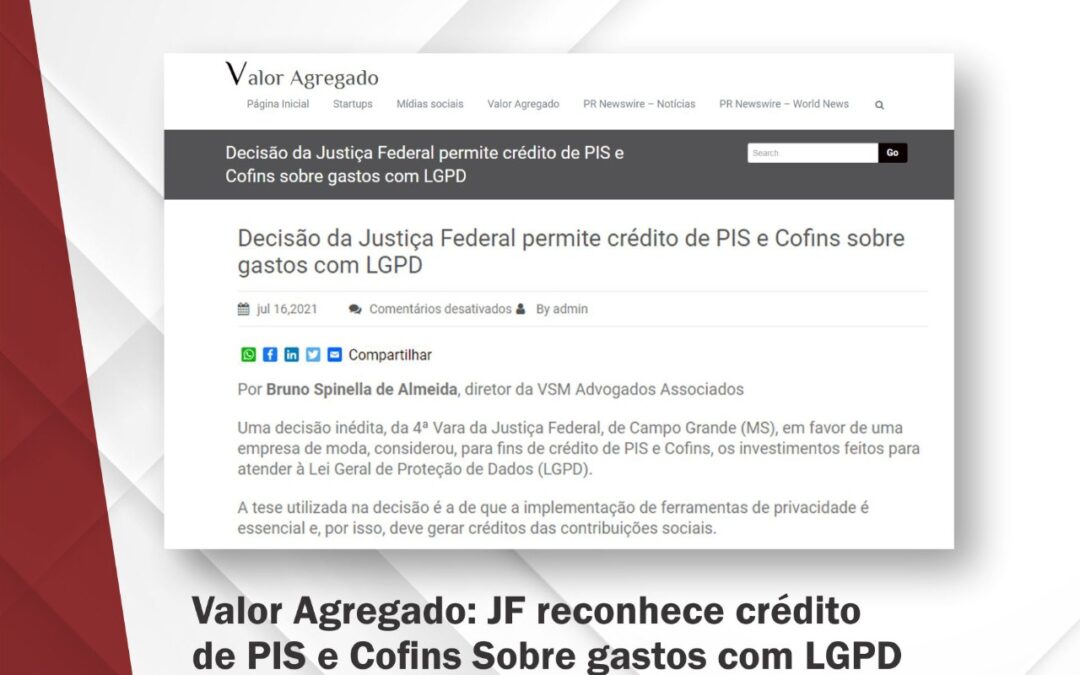
O portal de notícias “Valor Agregado”, de Curitiba, veículo especializado em empreendedorismo e inovação, divulga artigo do advogado Bruno Spinella, sócio do Escritório, que trata sobre decisão judicial em favor de uma empresa de moda. A Justiça Federal do Campo Grande (MS) considerou, para fins de crédito de PIS e Cofins, os investimentos feitos para atender à Lei Geral de Proteção de Dados (LGPD).
A tese utilizada na decisão é a de que a implementação de ferramentas de privacidade é essencial e, por isso, deve gerar créditos das contribuições sociais.
O artigo, na íntegra, pode ser acessado em nosso site vsm.adv.br ou no link do portal Valor Agregado: https://valoragregado.com/2021/07/16/decisao-da-justica-federal-permite-credito-de-pis-e-cofins-sobre-gastos-com-lgpd/

por vsmadvogados | 16/07/2021 | Na imprensa
Como pagar menos impostos legalmente? Este é o tema do artigo do advogado Weslen Vieira, sócio do Escritório, publicado pelo portal de notícias Maringá Post.
O texto, que pode ser lido aqui aponta, algumas dicas que podem ajudar as empresas a reduzirem a sua carga tributária que, diga-se, é extremamente alta no Brasil.
Confira as dicas:
• Faça um planejamento tributário adequado
• Repense o engradamento tributário da sua empresa
• Dividendos ou pró-labore? Veja o que compensa mais
• Faça o possível para pagar impostos em dia
• Fique atento aos benefícios fiscais
• Fuja da sonegação
• O que é e como fazer planejamento tributário
Em resumo, conclui o artigo, é preciso conhecer a real carga tributária de cada produto ou serviço que a empresa comercializa, do seu setor, e as boas práticas para reduzir essa carga tributária. Vale lembrar, 95% das empresas pagam impostos a maior, tudo por falta de conhecimento ou de planejamento tributário.

por vsmadvogados | 15/07/2021 | Direito Tributario
Uma decisão inédita, da 4ª Vara da Justiça Federal, de Campo Grande (MS), em favor de uma empresa de moda, considerou, para fins de crédito de PIS e Cofins, os investimentos feitos para atender à Lei Geral de Proteção de Dados (LGPD).
A tese utilizada na decisão é a de que a implementação de ferramentas de privacidade é essencial e, por isso, deve gerar créditos das contribuições sociais.
A decisão da JF tem como base sentença de 2018, do Superior Tribunal de Justiça (STJ), que definiu que tudo que é essencial à atividade econômica de uma empresa está apto a gerar crédito.
O juiz federal Pedro Pereira dos Santos enfatiza na decisão: “Desse modo, é o ´teste de subtração´ que revelará a imprescindibilidade e a importância do bem no processo produtivo, somente havendo falar em caracterização como insumo quando a subtração do bem ou serviço em questão resultar na impossibilidade de realização da atividade empresarial ou, no mínimo, lhe acarretar substancial perda de qualidade”.
VALOR DO CRÉDITO
A decisão judicial em favor da empresa destaca que o crédito é de 9,25% sobre os valores utilizados na implementação da LGPD, no regime não cumulativo.
Vale lembrar que um estudo da consultoria PwC Brasil aponta que o gasto médio das empresas com a nova lei de proteção de dados varia de R$ 50 mil a R$ 800 mil. Isso para pequenas e médias. Já nas grandes empresas varia de R$ 1 milhão e R$ 5 milhões.
SEGURANÇA JURÍDICA
A LGPD – Lei nº 13.709 –, como se sabe, impõe às empresas a adoção de uma série de medidas, visando a proteção dos dados de colaboradores, parceiros, clientes etc.
A nova lei cria um cenário de segurança jurídica, com a padronização de normas e práticas, para promover a proteção, de forma igualitária e dentro do país e no mundo, aos dados pessoais de todo cidadão que esteja no Brasil. Praticamente todas as empresas, dos mais variados segmentos, serão impactadas.
Resta aguardar os próximos capítulos dessa discussão, uma vez que a decisão da JF será contestada pelo órgão arrecadador. No entanto, deve abrir precedente ao considerar gastos com a LGPD como “insumo” para efeito de crédito de PIS e Cofins.
Dr. Bruno Spinella de Almeida
OAB/PR 55.597 e OAB/SP 383.632-S
Advogado, consultor e empresário. Graduado em Direito pela UEM, especializando em Direito Tributário pelo IDCC e pelo IBET. Membro do IDTM (Instituto de Direito Tributário de Maringá), da Comissão de Direito Tributário e de Recuperação Judicial da OAB Maringá. Sócio diretor da VSM Advogados Associados – sede em Maringá/PR – com atuação predominantemente nas áreas empresarial e tributária.

por vsmadvogados | 1/07/2021 | Direito Tributario
Médicos, dentistas, advogados, engenheiros e outros profissionais liberais serão duramente penalizados, caso a proposta de reforma tributária do Governo Federal seja aprovada pelo Congresso Nacional.
Conforme alertou a Ordem dos Advogados do Brasil (OAB), em nota divulgada nesta semana, “a proposta legislativa soma as já elevadas alíquotas de IRPJ (15% + 10%) e CSLL (9%) à tributação dos dividendos (20%), totalizando inacreditáveis 49%, de modo que apenas o Imposto de Renda comprometerá metade da renda do prestador de serviço”.
Ou seja, a partir de janeiro de 2022, o prestador de serviço que possui CNPJ, já duramente impactado por esta grave crise que assola o país, ainda poderá ter quase metade da sua renda destinada ao pagamento de tributos.
A proposta do Executivo, que altera o art. 10 da Lei 9.249/1995, pretende tributar dividendos e lucros pelo IR à alíquota de 20% e tributar em 35% os dividendos distribuídos que não tenham sido apurados na forma da legislação comercial como pagamentos a beneficiários não identificados.
Na realidade, a proposta coloca no mesmo patamar, no momento de tributar, acionistas de empresas listadas na Bolsa de Valores e as sociedades de profissionais liberais, sejam médicos, advogados, dentistas.
Conforme aponta ainda a nota da OAB, “o desincentivo à associação profissional fica bastante claro quando se constata que o valor dos honorários recebidos por profissionais liberais por intermédio de uma sociedade constituída estará sujeito à alíquota de 52,65% (IRPJ +CSLL+PIS+COFINS+IRRF), ao passo em que os honorários recebidos diretamente pelo profissional individual sofrerão a incidência de IRPF à alíquota de 27,5%”.
Como já alertamos em outras oportunidades, esta reforma tributária era uma demanda da sociedade, do setor produtivo, no entanto, da forma como está sendo encaminhada, poderá penalizar ainda mais determinados setores da economia. E aqui temos o exemplo claro dos prestadores de serviço.
Por isso, é momento das entidades representativas promoveram o diálogo com o Congresso Nacional, no sentido de se buscar uma reforma que promova justiça social, mas sem onerar ainda mais o setor produtivo, que já trabalha sob uma elevada carga tributária.
Dr. Weslen Vieira
OAB/PR 55394
Advogado e contador, sócio da Advocacia Vieira, Spinella e Marchiotti, com sede em Maringá/PR. Pós Grad. em Direito Tributário pelo IBET (Instituto Brasileiro de Direito Tributário), Especialista em Controladoria pela Universidade Estadual de Maringá , possui MBA em Finanças pelo Unicesumar, Mestrando em Direito da Personalidade. É docente da disciplina de Direito Tributário na Unifamma e Unicesumar e de algumas disciplinas em cursos de pós-graduação das áreas de direito, administração e contabilidade. Atua principalmente nas áreas de Direito Empresarial e Tributário, além de treinamentos, cursos e palestras. É também Diretor Jurídico da AMPEC (Associação Nacional das Micro e Pequenas Empresas).
por vsmadvogados | 23/06/2021 | Direito Tributario
Como já é de conhecimento de todo empreendedor, o Brasil possui uma das mais altas cargas tributárias do mundo.
E mesmo com uma carga em impostos passando dos 30%, a maioria das empresas paga tributos a maior. Pesquisa recente do Impostômetro aponta que mais de 90% recolhem a mais que o devido.
Portanto, não é de se estranhar que muitos negócios passam por dificuldade financeira, mesmo tendo um bom faturamento.
Nesse contexto, a recuperação tributária torna-se uma alternativa necessária para a saúde financeira das empresas.
CONHEÇA ALGUNS DOS BENEFÍCIOS:
• Proporciona uma maior segurança jurídica na recuperação de crédito tributário;
• Preserva o fluxo de caixa das empresas, evitando o desembolso desnecessário de recursos financeiros no pagamento de tributos indevidos ou a maior;
• Possibilita a utilização de possíveis benefícios fiscais;
• Identifica e corrige irregularidades na gestão dos tributos;
• Contribui com informações essenciais para a realização do planejamento tributário, visando a redução da carga tributária;
• Auxilia na eficiência tributária, administrativa e financeira da empresa.
MAS ATENÇÃO!
Apontados os benefícios, no entanto, queremos chamar a atenção para um ponto essencial quando se trata do sistema tributário. As empresas devem sempre se atentar à legalidade, lançar mão da recuperação tributária com muita responsabilidade, analisando os prós e os contras de acordo com cada necessidade, conforme cada situação jurídica empresarial.


